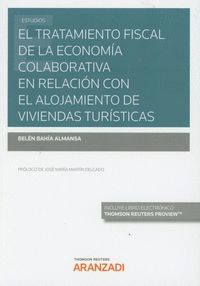
No existe la menor duda acerca de la importancia que ha adquirido el fenómeno de la economía colaborativa en estos tiempos, asentándose fuertemente en ciertos sectores, como es el del alojamiento en viviendas de uso turístico. El régimen fiscal aplicable a los agentes intervinientes (anfitrión, usuario, plataforma, empresa de gestión, ?) respecto de las operaciones de cesión de uso, con o sin contraprestación, y al intercambio de uso de viviendas o parte de éstas (habitaciones) con fines turísticos, constituye un factor de enorme importancia en orden a ofrecer soluciones a los problemas que el fenómeno está generando en las grandes ciudades. En concreto, para el Derecho Financiero y Tributario, el fenómeno ha supuesto nuevos retos que debemos afrontar sin mas dilación y que nos va a llevar a adoptar planteamientos diferentes a los adoptados hasta ahora tanto en la esfera de la imposición estatal (directa e indirecta) como en el de la imposición autonómica y local. En estos dos últimos ámbitos, analizaremos qué tributos podrían gravar a las viviendas turísticas sin menoscabar la libre competencia y el impulso económico que supone su desarrollo.